Investiční dotazník je dokumentem, který je pro mnohé investory, i společnosti pouze přítěží při uzavírání smlouvy a zvýšením administrativní zátěže, ve skutečnosti však může pomoci jedné i druhé straně předcházet zbytečným problémům a nedorozuměním.
Povinnost vyplňovat investiční dotazník je definována zákonem o podnikání na kapitálovém trhu a je v něm zakotvena díky jednotné evropské směrnici MiFID.
Zjednodušeně řečeno, klientovi umožní lépe definovat jeho cíle a pomůže mu vyvarovat se investic, které pro něj nejsou vhodné, nebo jim nerozumí a zprostředkovatelům, nebo obchodníkům s cennými papíry zase pomůže zjistit klientovi potřeby, preference a znalosti a to mu umožní nabídnout klientovi vhodný produkt.
Co je vstupní investiční dotazník a proč se vyplňuje
Investiční dotazník dnes musí vyplňovat s klientem prakticky každý, kdo mu chce nabídnout nějaký finanční produkt.
Ať už jde o prodejce pojištění, investiční poradce, banky, nebo obchodníky s cennými papíry a jejich zprostředkovatele.
Každý klient investičního poradce by měl vyplnit tzv. test vhodnosti, který kromě znalosti investičních produktů, rizikového profilu, nebo investičního horizontu zkoumá také vzdělání, nebo majetkové poměry klienta.
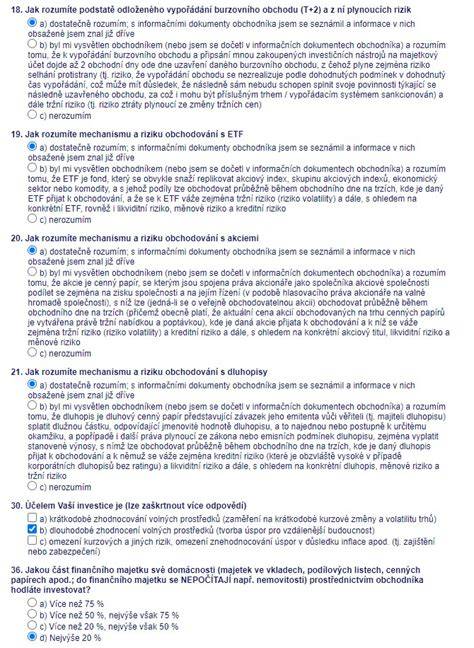
Ne každý klient ale je ochotný z jakéhokoli důvodu uvést svoje příjmy a majetek a tak může být tento test ovlivněn tím, co chce, nebo nechce klient v dotazníku uvést.
Pokud ale klient uvede neúplné informace, rozsah služeb, které může poradce klientovi poskytovat, bude omezen.
Jaké typy testů se v praxi používají
Každý klient investičního poradce by měl vyplnit tzv. test vhodnosti, který kromě znalosti investičních produktů, rizikového profilu, nebo investičního horizontu zkoumá také vzdělání, nebo majetkové poměry klienta.
Obchodníci s cennými papíry, nebo investiční zprostředkovatelé, kteří realizují pokyny klientů, pak dávají klientům vyplnit test přiměřenosti, který zhodnotí znalosti klienta s konkrétními finančními produkty, ale majetkové poměry se již neuvádějí.
Zde jde spíše o to, aby klient neinvestoval do produktů, kterým nerozumí, a které by v případě nepříznivých podmínek na trzích mohly vést k nepřiměřeným ztrátám.
Jedná se zejména složitější produkty, derivátové nástroje apod.
Přehled základních rozdílů
| Typ testu | Co zkoumá | Majetkové poměry | Hlavní účel |
|---|---|---|---|
| test vhodnosti | znalosti investičních produktů, rizikový profil, investiční horizont, vzdělání, majetkové poměry klienta | ano | nabídnout klientovi vhodný produkt |
| test přiměřenosti | znalosti klienta s konkrétními finančními produkty | ne | aby klient neinvestoval do produktů, kterým nerozumí |
Co klientovi správně vyplněný dotazník přináší
Zjednodušeně řečeno, klientovi umožní lépe definovat jeho cíle a pomůže mu vyvarovat se investic, které pro něj nejsou vhodné, nebo jim nerozumí.
Zprostředkovatelům, nebo obchodníkům s cennými papíry zase pomůže zjistit klientovi potřeby, preference a znalosti a to mu umožní nabídnout klientovi vhodný produkt.
Zde jde spíše o to, aby klient neinvestoval do produktů, kterým nerozumí, a které by v případě nepříznivých podmínek na trzích mohly vést k nepřiměřeným ztrátám.
Co se stane, když klient údaje nevyplní nebo je vyplní neúplně
Ne každý klient ale je ochotný z jakéhokoli důvodu uvést svoje příjmy a majetek a tak může být tento test ovlivněn tím, co chce, nebo nechce klient v dotazníku uvést.
Pokud ale klient uvede neúplné informace, rozsah služeb, které může poradce klientovi poskytovat, bude omezen.
Pokud klient odmítne dotazník vyplnit, nebo nedodal údaje dostatečné k posouzení jeho přiměřenosti, je veškerá zodpovědnost za prováděné pokyny na něm.
Příliš mnoho možností v investování? Důležité je začít, spořit nestačí. | Příklady z praxe #3
Rizika formálního vyplnění dotazníku
Zprostředkovatelé, obchodníci, nebo pouzí zaměstnanci finančních institucí jsou ale tlačeni k tomu, aby podávali výkon měřený počtem smluv, resp. uzavřených obchodů a tak se stává dotazník často pouze formální záležitostí.
V lepším případě nabídne zaměstnanec za přepážkou klientovi stále ten samý produkt bez ohledu na to, jaké údaje v dotazníku uvedl, přičemž jde o zajištěný, nebo jiný konzervativní produkt.
Banka svou novinku potřebuje prodat a zaměstnanec často nemá ponětí, o čem produkt je, ale riziko ztrát prakticky nehrozí (ani zajímavé zisky ale očekávat nelze).
Kde vznikají největší problémy
Větším problémem mohou být rady investičních zprostředkovatelů, kteří chtějí klientům za každou cenu prodat produkt, který neodpovídá jejich investičnímu profilu a je příliš rizikový.
I když se zdá, že v poslední době je takových případů mnohem méně než v minulosti, je bláhové si myslet, že se nestávají.
Nepoctiví zprostředkovatelé využívají neznalost svých potenciálních klientů (což je právě důvod ke vzniku investičních dotazníků), a to s jediným cílem: přinutit klienta k tomu, aby mu mohli prodat produkt rizikovější, resp. složitější, než je k jejich znalostem a zkušenostem vhodný.
Jejich motivací jsou provize za obchod, případně poplatky za každý zrealizovaný obchod, a pokud mají v dotazníku, že klient je ochoten podstupovat riziko a produktu rozumí, jsou z obliga.
V nejhorším případě jim s vyplňováním dotazníku „pomáhají“ tím, že mu určí, co má vyplnit, nebo v extrémních případech rovnou vyplní dotazník za něj.
Bohužel, klient svým podpisem stvrdí, že dotazník četl, že mu porozuměl a že údaje jsou pravdivé.
Pravidlo přečíst musíš, podepsat můžeš, by právě kvůli takovým případům možná mělo být vytisknuto na každém dotazníku velkým hrubým písmem.
Proč je kvalita poradce při vyplňování dotazníku důležitá
Není snadné získat movitého klienta.
A není jednoduché najít finančního poradce, který je schopen ho obsloužit.
Náskok před ostatními mají f.privée a Swiss Life Select.
Proč?
Petr Vitásek, generální ředitel Swiss Life Select Česká republika: „Fintech všechno vymetá. Bude čím dál tím těžší mít přidanou hodnotu ve srovnání pojištění či hypotéky.“
Swiss Life Select do své prémiové sekce bere lidi nejen z bank, ale ty, kteří něco v životě dosáhli, zpravidla vyšší věkovou skupinu.
A tu učí investice a obsluhovat movitou klientelu.
Poradce a porozumění potřebám klienta
Poradci pro afluentní klientelu se berou z bank.
Ale kde se berou v bankách?
„Na pobočkách privátních bank se stává paradox, že kluk přeroste z retailu, je mu třeba 26 let, má příjem 40 až 50 tis. Kč plus nějaké bonusy, a má klienta, který má miliardu. To je naprosto běžná věc. Klientovi je 60 let, prodal fabriku… Jaký s ním může navázat vztah? Nikdy nemůže pochopit životní styl a potřeby toho člověka.“
Odměňování a motivace v poradenství
„Odměňování je velké téma. Když jsem zjistil, že se odměňuje za bod, tak jsem nebyl schopen to propočítat. Pro mě je to prostě složité,“ říká Petr Vitásek na způsob standardního hodnocení finančních poradců.
Proto tlačí na to, aby poradce dostal jasný podíl na tom, co firma vydělá.
Je to ale pořád o objemu, který musí generovat určité výnosy.
„Model Swiss Life Select a f.privée považuji za nejslibnější. Dochází nejen k odlivu privátních klientů, ale i bankéřů. Když jsem odcházel z České spořitelny, nejprve jsem se podílel na založení Českého fondu půdy, pak jsem založil Sirius Investments. Oba fondy mají řádově 1,2 až 1,3 mld. Kč ve správě, takže se nějak uživí. Ale vidíme mnohem větší potenciál do budoucna,“ říká Martin Burda, statutární ředitel v Sirius Investments SICAV.
Banka, jistota a přechod do privátního sektoru
„Když jsem odcházel z České spořitelny, šel jsem za privátními bankéři a říkal jsem jim, ať jdou s námi do byznysu. Říkal jsem jim: Ty máš tady pod sebou 5 mld. Kč, když se ti časem podaří 500 mil. Kč přetáhnout k nám, tak se rozhodně uživíš lépe než v České spořitelně. A všichni mě tehdy odmítli. Říkali: Mám hypotéku, nebo mám náročnou přítelkyni. Nechci se tomu vysmívat, každý máme svůj život, své priority a vztah k riziku. Je to osobní férové rozhodnutí v bance zůstat. Máte zajištěné pohodlí, technologie, kancelář a máte svých možná ne 50, ale 100 tis. Kč měsíčně. Všichni mě odmítli,“ říká Martin Burda.
„Během tří let několik bankéřů odešlo a někteří začali pracovat s námi. Potvrdila se ta jejich hodnota, protože ti, kteří byli dobří, si jen ve spolupráci s námi vydělali dvakrát, třikrát tolik, co v České spořitelně. Myslím, že tím bodem, který rozhodl, že mě tehdy odmítli, protože jsem jim nedal žádnou jistotu. Nejsem Fincentrum. Vy jim dáte plat srovnatelný s tím, co máte v bance, dám vám provizní bonus a dám vám podporu kanceláře, auta… Co považuji za paradoxní, až úsměvné, tak jsou to naprosto nesrovnatelné nabídky. Když jste v bance na pozici privátního bankéře a máte 100 tis. Kč měsíčně, tak pokud nezačnete podvádět a nebudete dělat hlouposti, tak tam můžete sedět ještě 25 let. Pokud odejdete a jste schopni přitáhnout 500 mil. Kč za tři roky, tak se uživíte mnohem lépe než v bance. První dotaz: Když nebudu nosit ty peníze, jak dlouho v f.privée budu plat dostávat? Tipnu si, že horizont bude spíše v měsících než v letech. Fakticky vyměňujete 100 tis. Kč jistotu v bance za 100 tis. Kč jistotu v řádu měsíců. A druhá věc: Když naopak budu geniální a přitáhnu 500 mil. Kč za rok, tak si rychle ověřím, že moje přidaná hodnota je natolik vysoká, že v čistě provizním systému si vydělám o tolik víc než v kombinaci fixního platu a provize, která logicky musí být nižší.“
„Je to pochopitelně pravda. Kromě své práce s klienty se celou dobu živím tím, že ze zaměstnanců dělám OSVČ,“ říká Martin Kovář.
Většina lidí není na podnikání nastavená, protože musí řešit problém s cash-flow, sekretářky, kanceláře…
„Lidé v bankách jsou pracovití, mají důvěru klientů. A banka je taková zlatá klec.“
Lidé z bank nejsou v naprosté většině stavěni na to, aby šli z banky rovnou do provizního systému.
Proto lidé v f.privée dostávají jak fixní příjem, tak provizně ovlivněnou část.
„Sedl jsem si s bankéři a jejich plány, propočetl jsem jim, kolik vydělají bance a kolik za to dostanou.“
Čistě provizní systém může člověku vydělat víc, ale fix dodává jistotu.
Je to vždycky něco za něco.
„Oceňuji, že děláte jakýsi můstek pro lidi z bank, aby šli do privátního sektoru. Pokud jsou kvalitní, jejich hodnota je podstatně vyšší, než co jim platí banka,“ říká Martin Burda a dodává s úsměvem: „Co je kouzelné, že k vám ti lidé přišli a ke mně ne, což mě štve.“
Na co si dát při vyplňování vstupního dotazníku pozor
Klientovi umožní lépe definovat jeho cíle a pomůže mu vyvarovat se investic, které pro něj nejsou vhodné, nebo jim nerozumí.
Pokud ale klient uvede neúplné informace, rozsah služeb, které může poradce klientovi poskytovat, bude omezen.
Pokud klient odmítne dotazník vyplnit, nebo nedodal údaje dostatečné k posouzení jeho přiměřenosti, je veškerá zodpovědnost za prováděné pokyny na něm.
V nejhorším případě jim s vyplňováním dotazníku „pomáhají“ tím, že mu určí, co má vyplnit, nebo v extrémních případech rovnou vyplní dotazník za něj.
Bohužel, klient svým podpisem stvrdí, že dotazník četl, že mu porozuměl a že údaje jsou pravdivé.
Pravidlo přečíst musíš, podepsat můžeš, by právě kvůli takovým případům možná mělo být vytisknuto na každém dotazníku velkým hrubým písmem.