Při prodeji apartmánu je nejprve nutné zjistit, zda prodávající vystupuje jako plátce DPH a zda prodej uskutečňuje v rámci ekonomické činnosti. DPH se totiž netýká každého prodeje nemovitosti.
Pro účely DPH se za nemovitost považují pozemky, budovy, bytové i nebytové prostory. Každá z kategorií může podléhat specifickým pravidlům, pokud jde o aplikaci DPH.
Kdy se při prodeji apartmánu DPH neuplatní
Dalším typickým příkladem, kdy se na prodej nemovitosti nevztahuje DPH, je prodej nemovitosti mezi fyzickými osobami mimo rámec podnikatelské činnosti.
Tato daň se ale netýká fyzických osob, které nejsou plátci DPH. DPH tedy platí pouze plátci DPH, v praxi jsou to především developeři.
Pokud prodávající je plátce DPH, ale od kolaudace uplynulo více než pět let, bude prodej zcela osvobozen od DPH.
Od 1. července 2025 novela zákona o DPH zkrátila původní pětiletý časový test na 23 měsíců a zdaňuje pouze první dodání dokončené nemovitosti.
Nově se zdaňuje pouze první úplatný převod nemovité věci uskutečněný do konce dvacátého třetího kalendářního měsíce bezprostředně následujícího po kalendářním měsíci, v němž se vybraná nemovitá věc považuje za dokončenou.
Druhý a každý další úplatný převod nemovité věci je osvobozen od DPH bez nároku na odpočet.
| Situace při prodeji | Režim DPH |
|---|---|
| Prodej mezi fyzickými osobami mimo podnikání | DPH se neuplatní |
| První dodání dokončené nemovité věci ve lhůtě 23 měsíců po dokončení | Prodej není osvobozen |
| Druhý a každý další úplatný převod | Osvobození od DPH bez nároku na odpočet |
| Prodej plátcem DPH v rámci ekonomické činnosti | Je nutné posoudit konkrétní podmínky |
Kdy se při prodeji apartmánu DPH uplatní
Jestliže je osoba prodávajícího plátcem DPH, je nutné nezapomenout i na tuto daň.
DPH se například vztahuje na prodej nových nemovitostí, což jsou nemovitosti dodané do pěti let od jejich prvního uvedení do užívání nebo od kolaudace.
Prodávající musí do prodejní ceny zahrnout DPH.
Pokud byla nemovitost významně rekonstruována a je prodána do pěti let od dokončení této rekonstrukce, vztahuje se na ni také DPH.
Při opakovaném prodeji nemovitostí, který je součástí podnikatelské činnosti, se DPH aplikuje i v případech, kdy se nejedná o nové nemovitosti nebo nemovitosti po rekonstrukci.
V praxi tedy může DPH vzniknout zejména při prodeji nového apartmánu developerem, při prodeji apartmánu po významné rekonstrukci nebo při prodeji, který je součástí soustavné podnikatelské činnosti.
Jaká sazba DPH se na apartmán použije
Zákon o dani z přidané hodnoty upravuje dvě sazby u zdanitelného plnění.
Pokud se jedná o bytovou jednotku s obytným prostorem do 120 metrů čtverečních, bude prodej podléhat snížené patnáctiprocentní sazbě.
Pokud plocha obytného prostoru přesáhne 120 metrů čtverečních, prodej bude zatížen daňovou sazbou 21 procent.
U rodinného domu se podmínky liší pouze hranicí velikosti plochy, s níž se mění výška sazby.
S plochou do 350 metrů čtverečních se použije snížená patnáctiprocentní sazba a u větší plochy pak základní sazba 21 procent.
U apartmánu je proto nutné rozlišit, jak je jednotka právně a fakticky vymezena, zda splňuje podmínky pro bydlení nebo sociální bydlení a jaká je její obytná či podlahová plocha.
Změny pravidel od 1. července 2025
Jaké další změny proběhly v roce 2025 v oblasti DPH?
Novela zákona o DPH od 1. 7. 2025 přináší významné změny v oblasti nemovitých věcí, které se týkají definice staveb pro bydlení a sociální bydlení, podmínek pro uplatnění snížené sazby daně, rozšíření možností osvobození při dodání nemovitosti a dobrovolného zdanění osvobozeného nájmu.
Klíčové změny zahrnují novou definici bytového domu v § 48 dle registru územní identifikace, významné rozšíření definice staveb pro sociální bydlení v § 48a (stačí více než polovina podlahové plochy pro byty do 120 m2), uplatnění snížené sazby daně při změně stavby nesloužící k bydlení na bydlení v § 49 a rozšíření osvobození při dodání nemovitosti (§ 56), kdy je zdaněn pouze první úplatný převod do 23 měsíců od dokončení.
Za stavbu bytového domu se dle § 48 od 1. 7. 2025 považuje stavba, která je zapsána v základním registru územní identifikace, adres a nemovitostí se způsobem využití bytový dům, nebo lze důvodně předpokládat, že tak zapsána bude.
Rozhodující tedy je, jak je stavba zapsána v registru územní identifikace, nikoliv jak je zapsána v katastru nemovitostí.
Na rozdíl od předchozí definice, tato změna významně rozšiřuje okruh bytových domů, které jsou považovány za stavbu pro sociální bydlení.
Do 30. 6. 2025 bylo nutné, aby v bytovém domě nebyl ani jeden byt větší než 120 m2, aby šlo o sociální bydlení.
Od 1. 7. 2025 postačí, že je více než polovina podlahové plochy tvořena obytným prostorem pro sociální bydlení (§48a odst. 1 písm. a)).
Tzn. že v bytovém domě je více než polovina bytů do 120 m2.
Již nemusí být do 120 m2 všechny byty v bytovém domě, aby byl celý bytovým dům považován za stavbu pro sociální bydlení.
Co znamená první dodání apartmánu
První dodání ve lhůtě 23 měsíců po dokončení - není osvobozeno.
Osvobození při dodání nemovité věci se nově nachází ve dvou paragrafech.
Podobně jako to bylo do konce června, je i od 1. 7. osvobozeno dodání pozemku za podmínky, že netvoří funkční celek se stavbou pevně spojenou se zemí a není stavebním pozemkem.
V praxi mnohem významnější je rozšíření podmínek pro osvobození při dodání dokončené vybrané nemovité věci.
První prodej apartmánu po dokončení proto může podléhat DPH, zatímco další prodej stejné nemovité věci může být od DPH osvobozený, pokud jsou splněny zákonné podmínky.
Dobrovolné zdanění prodeje apartmánu
Plátce DPH v tuzemsku se může dobrovolně rozhodnout osvobozené dodání nemovité věci zdanit např. z důvodu, aby nepřišel o možnost uplatnit nárok na odpočet nebo aby nemusel provádět úpravu již uplatněného nároku na odpočet dle § 78.
I přesto, že nemáte povinnost platit DPH, můžete si zvolit tzv. dobrovolné zdanění i při dalším převodu, abyste nepřišli o odpočet DPH uplatněný při výstavbě či rekonstrukci.
Dobrovolně zdanit osvobozené dodání nemovité věci lze ale pouze pokud je příjemce plnění český plátce nebo osoba registrovaná k dani v jiném členském státě, která nemá sídlo ani provozovnu v tuzemsku a není osobou registrovanou do režimu pro malé podniky pro tuzemsko.
Příjemce plnění musí se zdaněním předem souhlasit.
Nově je k takovému postupu třeba souhlas kupujícího plátce DPH (nebo osoby registrované k dani v jiném členském státě).
Dobrovolné zdanění se může prodávajícímu vyplatit zejména tehdy, pokud při pořízení, výstavbě nebo rekonstrukci uplatnil odpočet DPH a prodej v režimu osvobození by vedl k povinnosti tento odpočet upravit nebo částečně vrátit.
Odpočet DPH při koupi apartmánu
Odpočet DPH při nákupu nemovitosti je možný pouze tehdy, pokud kupující splňuje podmínky stanovené zákonem o DPH.
Klíčové jsou dvě: kupující musí být registrovaným plátcem DPH a nemovitost musí být využívána pro ekonomickou činnost, která sama podléhá DPH.
To v praxi znamená, že kupující je typicky firma nebo OSVČ, která bude nemovitost používat pro podnikání - například pro pronájem kancelářských prostor jiným plátcům nebo pro poskytování služeb zatížených DPH.
Nejjednodušším scénářem je přímý nákup nemovitosti plátcem, který ji bude využívat pro zdanitelnou činnost.
Pokud kupující je plátcem DPH a kupuje nemovitost pro účely podnikání, může si nárokovat odpočet DPH z kupní ceny.
To může výrazně snížit konečné náklady na pořízení nemovitosti.
Po nabytí nemovitosti musí kupující jakožto plátce DPH zajistit správné vedení evidence a odvádění DPH z jakékoli další činnosti spojené s nemovitostí, například z pronájmu.
Krátkodobý pronájem apartmánu
Specifickou strategií pro rezidenční segment je krátkodobý pronájem jako způsob, jak získat odpočet DPH.
Standardně je dlouhodobý nájem bytů osvobozený od DPH, takže investor, který byt kupuje pro tento účel, si nemůže uplatnit odpočet.
Pokud se ale stane OSVČ a zaregistruje se jako plátce DPH, může byt provozovat například jako ubytovací zařízení přes platformy typu Airbnb.
V takovém případě získá zpět DPH z kupní ceny bytu i z vybavení.
Po dobu 10 let však musí byt využívat výhradně pro zdanitelné ubytování - pokud by přešel na dlouhodobý nájem, musel by část původního odpočtu vracet poměrně podle zbývající doby.
Stavbou ubytovacího zařízení se rozumí stavba nebo její část, kde je poskytováno ubytování a služby s tím spojené; stavbou ubytovacího zařízení není bytový dům a rodinný dům a stavby pro rodinnou rekreaci.
U apartmánu je proto důležité rozlišit běžný dlouhodobý nájem od poskytování ubytovacích služeb. Samotné označení jednotky jako „apartmán“ ještě automaticky neříká, zda lze uplatnit odpočet DPH nebo jaký režim se použije při jejím prodeji.
Nájem apartmánu a jeho vliv na DPH
Nájem nemovité věci je osvobozen od DPH bez nároku na odpočet dle § 56a.
V tom k žádné změně nedošlo.
Osvobozený nájem nemovité věci je možné dobrovolně zdanit.
Nájem ostatních nemovitých věcí, např. nebytových prostorů, administrativních staveb apod. lze dobrovolně zdanit jinému plátci nebo osobě registrované k dani v jiném členském státě, která nemá sídlo ani provozovnu v tuzemsku a není osobou registrovanou do režimu pro malé podniky pro tuzemsko, která může tento režim využívat, pro účely uskutečňování jejich ekonomické činnosti.
Od 1. 7. 2025 dochází k rozšíření okruhu osob, kterým lze nájem zdanit o osoby registrované v jiném členském státě.
V tomto případě není potřeba souhlas nájemce se zdaněním.
Pokud je prodávaná nemovitost starší než pět let od prvního uvedení do užívání nebo kolaudace a je osvobozena od DPH, může být i nájem osvobozen od DPH.
Prodej se může týkat i takové nemovitosti, která je předmětem nájmu.
V takovém případě při prodeji nemovitosti přechází nájemní vztah na nového pronajímatele, tedy kupujícího, který je nadále vázán původními nájemními podmínkami.
Pokud je nemovitost prodávána s nájemcem, může být nájem považován za vedlejší plnění k hlavnímu plnění (tzn. k prodeji nemovitosti).
To znamená, že se pro účely DPH může na celou transakci nahlížet jako na jednotné plnění.
Jestliže prodávající i kupující jsou plátci DPH a nemovitost je prodávána s nájemcem, který platí nájem včetně DPH, pak nájemní vztah pokračuje s aplikací DPH i po změně vlastníka.
Prodej apartmánu jako součást podnikání
Někteří prodávající se mohou rozhodnout pro dobrovolnou registraci k plátcovství DPH, aby mohli nárokovat odpočet DPH z nákladů spojených s výstavbou nebo rekonstrukcí nemovitosti.
Při opakovaném prodeji nemovitostí, který je součástí podnikatelské činnosti, se DPH aplikuje i v případech, kdy se nejedná o nové nemovitosti nebo nemovitosti po rekonstrukci.
Od 1. ledna 2025 se zaměstnanec prodávajícího považuje za tzv. spojenou osobu.
Pokud tedy podnikatel‑plátce DPH prodá nemovitost svému zaměstnanci za cenu nižší, než je „cena obvyklá“ (tedy běžná tržní hodnota nemovitosti v daném místě a čase), musí dopočítat daň z přidané hodnoty z této obvyklé ceny, nikoli z ceny sjednané.
Smyslem úpravy je zabránit účelovému snižování základu daně uvnitř personálně propojené skupiny.
Prodej společnosti vlastnící apartmán
Další možností je nákup společnosti, která nemovitost vlastní.
V tomto případě se nekupuje samotná nemovitost, ale obchodní podíl ve firmě, která ji drží.
Prodej podílů je osvobozený, takže se při této transakci DPH vůbec neuplatňuje.
Výhodou je, že kupující nemusí financovat DPH z kupní ceny, což u velkých transakcí může znamenat úsporu v desítkách milionů korun a vyhne se i dočasnému výpadku cash flow.
Je však nezbytné důkladně prověřit historii společnosti - pokud SPV v minulosti čerpalo odpočty a nyní by po prodeji změnilo charakter činnosti, ke které budovu využívá, může vzniknout povinnost část těchto odpočtů vracet.
Stavební pozemek související s apartmánem
Složitější je situace při prodeji pozemků.
Osvobození od DPH se týká také prodeje pozemků, které nejsou stavebními pozemky.
Stavebním pozemkem se pro účely zákona o dani z přidané hodnoty rozumí pozemek, na kterém má být zhotovena stavba pevně spojená se zemí, kdy tento pozemek je nebo byl předmětem stavebních prací, případně správních úkonů za účelem zhotovení stavby, nebo pozemek, v jehož okolí jsou prováděny či již byly provedeny stavební práce za účelem zhotovení stavby.
Novou důležitou změnou je také to, že zákon o DPH nyní řadí mezi stavební pozemky nejen parcely, na nichž už stojí rozestavěná stavba, ale i ty, které jsou podle územního plánu určeny k zástavbě nebo na nichž proběhly přípravné práce (například přivedení inženýrských sítí).
Změna je v tom, že za stavební pozemek se nově nepovažuje pozemek, pokud je zřejmé, že na pozemek nelze stavbu umístit nebo je to vysoce nepravděpodobné.
DPH a ostatní daně při prodeji apartmánu
Prodej nemovitosti s sebou nese vždy celou řadu dalších záležitostí, které nutné zajistit pro hladký převod vlastnického práva k nemovitosti.
Obvykle si však člověk neuvědomí, jaké daňové důsledky mohou v souvislosti s prodejem nemovitosti vyvstat. Ať už je v pozici prodávajícího či kupujícího.
V oblasti daní existuje spousta mýtů.
Někteří si myslí, že v roce 2020 došlo ke zrušení daně z prodeje nemovitosti.
Hned první daň, kterou musíme zmínit, se týká prodávajícího.
Je jí daň z příjmu, někdy nepřesně uváděná jako daň z prodeje nemovitých věcí, která se počítá ze zisku, tedy z rozdílu prodejní a pořizovací ceny nemovitosti.
Od prodejní ceny se přitom odečítají i výdaje spojené s prodejem (provize realitnímu makléři, zpracování prodejní a kupní smlouvy, znalecké posudky) nebo rekonstrukcí nemovitosti (započítávají se ovšem jen takové úpravy, které přímo souvisí se zhodnocením nemovitosti, tedy např. výměna oken nebo zateplení).
Daň z příjmu z prodeje nemovitosti se platí vždy tehdy, když vám prodejem vznikne zisk a zároveň nesplníte podmínky pro osvobození.
Veškerá osvobození se ovšem týkají pouze fyzických osob.
Pokud je nemovitost zahrnuta do obchodního majetku, daň je potřeba uhradit v každém případě.
Na jaře 2020 byla zrušena 4% daň z nabytí věcí nemovitých.
Daň z nabytí nemovitosti je daň, kterou si můžete rovnou vyškrtnout ze seznamu daní, které je třeba u koupě nebo prodeji řešit.
Povinnost platit daň zanikla zpětně od 1. prosince 2019.
Zatímco předchozí dvě daně se platí jednorázově, daň z nemovitosti je každoroční záležitostí a týká se každého majitele nemovitosti.
Daň z nemovitých věcí je každoroční daň, která se platí bez ohledu na to, jestli nemovitost prodáváte nebo kupujete.
Na rozdíl od jednorázové daně z příjmu z prodeje nemovitosti nebo historické daně z nabytí nemovitosti se tato daň váže k tomu, kdo je k 1. lednu vlastníkem.
Po převodu nemovitosti ji tedy platí kupující.
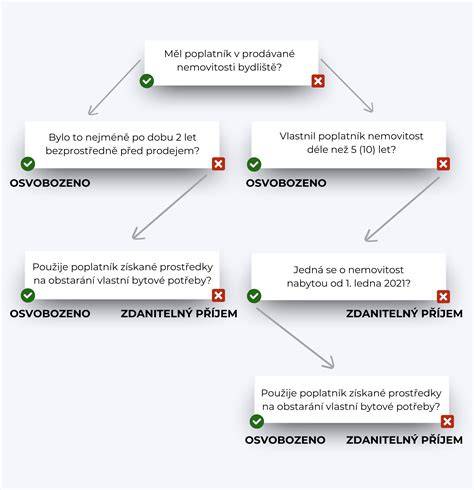
Osvobození od daně z příjmu při prodeji
Ještě než začnete daň z příjmu počítat, přečtěte si, jestli se na vás nevztahuje některá z výjimek.
Značná část prodejců je totiž od daně zcela osvobozena.
Vlastníte nemovitost alespoň 5 let, případně 10 let (desetiletá lhůta platí pro nemovitosti nabyté po 1. 1. 2021, pro dříve nabyté nemovitosti platí i dále pětiletá lhůta).
Tzv. časový test začíná v případě každého dalšího převodu nemovitosti běžet od nuly, a to nejen pokud jde o prodej, ale také darování nemovitosti.
Alespoň dva roky před prodejem nemovitost sami obýváte.
Nemusí jít přitom o trvalé bydliště zapsané v občanském průkazu, stačí jen prokázat, že jste nemovitost skutečně užívali.
Dokázat to lze mimo jiné dokumenty o přihlášení internetu nebo energií na vaše jméno, případně korespondencí doručovanou na danou adresu (např. výpisy z bankovního účtu nebo vyúčtování energií).
Nemovitost obýváte méně než dva roky, ale všechny peníze získané prodejem použijete na uspokojení vlastní bytové potřeby, a to nejpozději do jednoho roku.
Za uspokojení bytové potřeby je považováno nejen pořízení nového domu, bytu či pozemku, ale také výstavba nebo rekonstrukce jakéhokoli objektu určeného k trvalému bydlení.
Utržené peníze je rovněž možné použít na splacení části úvěru, který jste na nové bydlení získali.
Podmínku splníte také ve chvíli, kdy jste odpovídající částku investovali do nového bydlení v předchozím roce před prodejem.
Právě u posouzení osvobození bývá v praxi nejvíc chyb.
Nestačí totiž spoléhat na obecné pravidlo, že „po pár letech se daň neplatí“.
Rozhodují konkrétní data nabytí, způsob užívání nemovitosti i to, zda byly peníze z prodeje skutečně použity na vlastní bytovou potřebu.
Daňové povinnosti po prodeji a koupi
Daňové přiznání k dani z nemovitých věcí musí podat i ten, kdo svoji nemovitost nějak výrazně změnil (přístavba patra či kompletní přestavba).
Jako nový majitel musíte do 31. ledna podat speciální daňové přiznání, kterým se k platbě daně z nemovitosti přihlásíte.
Daňové přiznání k dani z nemovitých věcí odevzdáte finančnímu úřadu, v jehož kraji nemovitost leží.
Do konce května se daň musí daň z nemovitých věcí zaplatit.
Daň musí zaplatit každý, kdo k 1. lednu vlastní jakoukoli nemovitost.
Daň z nemovitosti musí platit každá fyzická nebo právnická osoba, která vlastní nebo užívá nemovitý majetek - tedy dům, byt, ale i pozemek.
Jako majitel nemovitosti se musíte přihlásit k platbě daně skrz podané daňové přiznání.
Dobrá zpráva je, že daňové přiznání podáte jednou a pak už jen každoročně platíte.
Prodávající ovšem může řešit tzv. odhlášení od daně z nemovitosti, aby už sám daň neplatil.
Ve většině případů se sice finanční úřad dozví, že nemovitost prodal tak, že se nový vlastník o daň přihlásí a podá sám daňové přiznání.
Finanční úřad pak bývalého vlastníka sám odhlásí.
Pokud se však na to nechce prodávající spoléhat, může a měl by podat odhlášení od daně z nemovitosti a doložit ho výpisem z katastru nemovitostí.
Na co si dát při prodeji apartmánu pozor
Daně se neustále mění a to, co platilo ještě vloni, dnes už možná neplatí.
Nemá tedy smysl se ptát známých a kamarádů, kteří prodávali byt předloni, kolik platili a kdy.
Finanční úřad sleduje plátce a v systému úřadu se objeví každý převod vlastnictví na katastrálním úřadu.
Při prodeji nemovitosti v roce 2026 řeší prodávající nejčastěji daň z příjmu, případně DPH, pokud prodává jako plátce a nejsou splněny podmínky osvobození.
Kupující naopak po převodu obvykle řeší daň z nemovitých věcí.
Klíčové je správně posoudit, zda se na prodej vztahuje časový test, bydlení v nemovitosti nebo použití peněz na vlastní bytovou potřebu.
U plátců DPH je navíc třeba zkoumat, zda jde o převod, který podléhá DPH, nebo je od ní osvobozen.
Právě v těchto detailech vzniká v praxi nejvíc chyb.
Lidé často vycházejí z obecných pouček, ale přehlédnou konkrétní podmínky zákona nebo navazující oznamovací povinnosti.
U vyšších částek přitom chyba neznamená jen administrativní problém, ale i citelný finanční dopad.
Řešíte prodej bytu, domu nebo pozemku?
Rozhodný je stav k 1.