ČSOB Stavební spořitelna od 1. července 2021 klientům nabídne nový produkt Stavebko bez limitů, díky němuž již nemusejí přemýšlet nad vstupním poplatkem nebo nad omezením cílové částky při uzavírání smlouvy.
ČSOB Stavební spořitelna představuje od 1. července 2021 nový produkt s názvem Stavebko bez limitů.
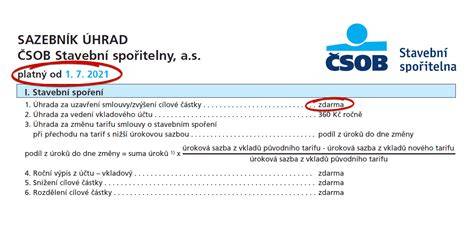
V rámci něj klientům nabízí dva nové benefity, a to sjednání stavebního spoření bez vstupního poplatku a bez omezení cílové částky až do 5 000 000 Kč.
Co znamená stavební spoření bez vstupního poplatku
Nové nastavení oblíbeného spořícího produktu se tak liší od dosavadního modelu tím, že klienti již nebudou muset při jeho založení zaplatit 1 % z cílové částky uvedené ve smlouvě.
Smlouva bez vstupního poplatku bude na jakoukoli cílovou částku až do 5 000 000 Kč a zcela bez jakýchkoli dalších podmínek.
Nový produkt od Lišky neobsahuje vstupní poplatek.
Smlouva se také dá uzavřít na libovolnou cílovou částku, jakou si přejete, nejvýše ale do 5 mil. Kč.
ČSOB Stavební spořitelna tento druh zvýhodnění nabízí jako první na českém trhu.
Se stavebním spořením od Lišky klienti nemusejí čekat na speciální marketingové akce, jelikož jeho sjednání je vždy zdarma.
Proč je vstupní poplatek důležitý
Poplatek za uzavření smlouvy je často diskutovaným tématem.
Jeho výše se (až na drobné výjimky) od začátku stavebního spoření v roce 1993 nezměnila.
U všech stavebních spořitelen činí jedno procento z cílové částky, některé stavební spořitelny mají tento poplatek navíc shora omezený.
V případě ČSOBS je horní hranice poplatku 15 000 Kč.
Poplatek tedy významně ovlivňuje zhodnocení vkladů a spořící klienti se jeho dopad snaží maximálně eliminovat.
Klienti si kvůli poplatku často volí velmi nízké cílové částky.
Odstranění vstupního poplatku proto může ovlivnit nejen počáteční náklady, ale také výši cílové částky, kterou si klient při uzavření smlouvy zvolí.
Cílová částka až 5 milionů korun
Cílová částka stavebního spoření je jedním ze základních parametrů produktu.
Sjednává se vždy.
U produktu Stavebko bez limitů může klient zvolit jakoukoli cílovou částku až do 5 milionů korun.
Podmínky platí pro jakoukoliv cílovou částku až do výše 5 milionů korun.
To je důležité zejména pro klienty, kteří chtějí stavební spoření využít k dlouhodobějšímu spoření nebo jako přípravu na financování bydlení.
Pro koho se Stavebko bez limitů hodí
Stavebko bez limitů dává našim klientům možnost si stavební spoření založit kdykoli se to nejvíce hodí jim, bez čekání na výhodnější a jen časově omezené akce.
Díky tomu, že podmínky platí pro jakoukoliv cílovou částku až do výše 5 milionů korun, lze produkt bez starostí využívat k dlouhodobému spoření.
Hodí se tak nejen pro rodiny, které spoří na své vlastní bydlení, ale i jako spoření pro děti.
Spoření lze využít například na:
- spoření na rekonstrukci;
- spoření na vlastní bydlení;
- dlouhodobé spoření pro děti;
- přípravu prostředků na koupi bytu nebo domu;
- budoucí využití úvěru ze stavebního spoření.
Stavební spoření je mezi Čechy oblíbené také díky své stabilitě, bezpečnosti a možnosti získat státní podporu.
Státní podpora a šestiletá vázací lhůta
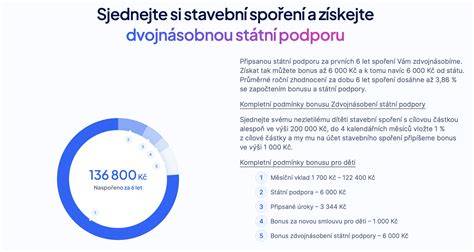
Jedním z hlavních faktorů, proč je stavební spoření mezi Čechy oblíbené, je možnost získat garantovanou státní podporu až 2 000 korun ročně.
Ke stavebnímu spoření je možné získat garantovanou státní podporu do 2000 korun ročně, pokud dodržíte 6letou vázací lhůtu.
Naspořené peníze lidé většinou využívají ke koupi vlastního bydlení nebo rekonstrukci, po šesti letech je nicméně možné úspory vybrat na cokoliv.
Šestiletá vázací lhůta je proto důležitá pro klienty, kteří chtějí využít státní podporu a současně zachovat všechny výhody produktu.
Kromě toho můžete přijít i o další bonusy, pokud podmínky stavebního spoření nesplníte.
Výnos a zhodnocení úspor
Stavební spoření bez limitů nabízí zhodnocení až 3,5 % ročně po šesti letech spoření.
Spoření tak pravidelně poráží inflaci a klientům nabízí zajímavý výnos a zhodnocení jejich úspor.
Bez vstupního poplatku se zhodnocení peněz šplhá nad 4 % ročně.
Na výsledné zhodnocení peněz mají vliv také úroky.
Stavební spoření bez limitů tak může po šesti letech spoření, při základní sazbě z vkladů dle tarifu a se započtením poplatku za vedení, při získání úrokového bonusu (6 let spoření, cílová částka 150 tis.
Úročení vkladů a případné bonusy je nutné posuzovat společně se vstupními a průběžnými poplatky.
Bezpečnost stavebního spoření
Jedná se navíc o bezpečný produkt - vklady jsou pojištěny až do výše 100 000 eur.
Pojištění vkladů se vztahuje až na částku přes 2,5 milionu korun.
Výhodou stavebního spoření je jeho stabilita a odolnost vůči vnějším vlivům.
I pro jeho bezpečnost je u Čechů tak oblíbené a představuje pro ně první krok k vlastnímu bydlení.
Jen s Liškou už lidé uzavřeli přes 8 milionů smluv.
Vliv cílové částky na budoucí úvěr
Stavební spoření nemusí sloužit pouze ke spoření.
Můžete si díky němu sjednat i výhodnější úvěr.
Po několika letech spoření potřebuje klient investovat do bydlení, například opravit či koupit byt nebo dům.
Má sice něco naspořeno, ale potřebuje více.
Vzpomene si, že má smlouvu o stavebním spoření, na které má už něco naspořeno, ale k tomu si ještě může vzít úvěr ze stavebního spoření.
V případě ČSOBS je přidělení podmíněno naspořením 35 % cílové částky a dosažením hodnotícího čísla.
Obě podmínky závisí na cílové částce: čím vyšší bude cílová částka, tím později budou splněny podmínky pro přidělení úvěru.
Odstranění vstupního poplatku může tento problém zmírnit, protože klient nebude muset volit nízkou cílovou částku pouze proto, aby snížil počáteční náklady.
Pokud nebude klienty držet zpátky vstupní poplatek, budou si moci zvolit vyšší cílovou částku.
Úvěr ze stavebního spoření a srovnání s hypotékou
Tento model dnes nefunguje ze dvou důvodů: prvním jsou úrokové sazby, které jsou v případě úvěrů ze stavebního spoření pořád ještě vyšší, než sazby hypoték ostatních bank.
Druhým důvodem je fakt, že klienti šetří na vstupním poplatku a volí si velmi nízké cílové částky.
Růst úrokových sazeb, který je v dohledu, může odstranit první důvod malého prodeje úvěrů ze stavebního spoření.
A druhý důvod může padnout s odstraněním poplatku za uzavření smlouvy.
Úvěr ze stavebního spoření tak může být pro klienta zajímavější v situaci, kdy má dostatečně vysokou cílovou částku a současně několik let pravidelně spoří.
Jak může změna ovlivnit ČSOB Stavební spořitelnu
Vyšší výnos klienta musí samozřejmě někdo zaplatit.
Tím, že se stavební spořitelna vzdá poplatku za uzavření smlouvy, nezbytně klesnou její příjmy.
A to o částku vskutku nemalou.
Spočítáno na prstech (protože přesné údaje nemám) to bude něco kolem 300 milionů korun.
A pro srovnání: čistý zisk ČSOBS za rok 2020 byl 493 mil. Kč.
I když v předchozích letech byl zisk podstatně vyšší (v roce 2019 činil 965 mil. Kč), stále jde o snížení příjmů, které není zanedbatelné ani pro banku této velikosti.
Zrušení vstupního poplatku se může odrazit i v úrocích, které stavební spořitelna platí svým spořícím klientům.
Proč?
Klient má úrokovou sazbu sjednanou ve smlouvě garantovanou na dobu nejméně šesti let.
Tato doba však může být delší, pokud smlouva nesplní podmínky pro přidělení úvěru.
Výše úroků, které by spořitelna zaplatila navíc, by totiž mohla ještě znásobit ztrátu příjmů, způsobenou zrušením poplatku.
Na druhé straně si přiznejme, že jsme v jiné situaci, než před deseti (a více) lety.
ČSOBS dnes úročí vklady dostatečně nízkou úrokovou sazbou (0,6 %), a všichni ekonomové vyhlížejí růst úrokových sazeb, takže potřeba dalšího snižování úroků „po šesti letech“ není příliš pravděpodobná.
Vývoj poplatků a marketingových akcí
Klienti mohli smlouvu bez vstupního poplatku získat i dříve.
Naštěstí ji spořitelny nabízely poměrně často.
Akční nabídky však byly časově omezené.
U marketingových slev na poplatku v roce 2020 měl klient 45% šanci, že se strefí do nějaké marketingové kampaně a bude mít smlouvu zdarma, nebo přinejmenším s podstatnou slevou.
U vybraných věkových skupin, zejména u dětí, byla pravděpodobnost ještě vyšší - 68 %.
Zdá se tedy, že zrušení poplatku je dalším přirozeným krokem.
Hlavní výhodou nového nastavení je především to, že nově na podobné akce spoléhat nemusíte.
Se stavebním spořením od Lišky klienti nemusejí čekat na speciální marketingové akce, jelikož jeho sjednání je vždy zdarma.
Konkurence na trhu
Ostatní stavební spořitelny budou nepochybně velmi bedlivě sledovat, jaké dopady bude mít tento krok ČSOBS.
Na druhou stranu je pravda, že MONETA stavební spořitelna již podobný krok učinila již před několika měsíci.
Formálně má sice stále poplatek za uzavření smlouvy ve svém sazebníku, ale online mohou mít smlouvu zdarma všichni zájemci starší 18 let, a při osobním sjednání u finančního poradce všichni od 24 do 55 let.
A všichni ostatní mohou mít zdarma smlouvu s cílovou částkou 200 nebo 500 tis. Kč.
Také ostatní stavební spořitelny pořádají poměrně často „marketingové akce“, v jejichž rámci lze získat smlouvu zdarma nebo se slevou.
Úroky jsou u všech spořitelen na trhu prakticky stejné.
Na co si dát pozor před uzavřením smlouvy
Stavební spoření bez vstupního poplatku snižuje náklady při založení smlouvy, ale klient by měl současně posoudit i další podmínky.
Důležitá je zejména zvolená cílová částka, délka spoření, úroková sazba, poplatek za vedení účtu a pravidla pro získání státní podpory nebo bonusu.
Pokud klient plánuje pouze spořit, může být rozhodující celkové zhodnocení po šesti letech.
Pokud uvažuje také o úvěru, je důležité posoudit, zda zvolená cílová částka odpovídá budoucím potřebám.
Stavební spoření minimálně 20 000 korun může být vhodné pro pravidelné dlouhodobé ukládání prostředků.
Po šesti letech je na vás, co s úsporami uděláte.
Máte smlouvu o stavebním spoření a máte pocit, že vám nevynáší dost?
Málokdo ví, že přestat spořit je hodně špatné řešení.
Stavební spoření bez limitů tak představuje změnu především v jednoduchosti sjednání: klient nemusí čekat na časově omezenou nabídku a nemusí kvůli poplatku uměle snižovat cílovou částku.
Odstranění poplatku za uzavření smlouvy je velká změna s mnoha důsledky.
Jak využívat stavební spoření, aby to dávalo smysl?
tags: #cmss #nezaplaceny #vstupni #poplatek